5조가 몰린 커버드콜 ETF, 정말 원금을 깎아먹고 있을까 — 21개월 NAV 전수 분석
토탈리턴 +178.6% vs KODEX 200 +239.7%. NAV는 매월 분배하고도 9,640원→20,075원(2.1배) — 자본잠식은 없었습니다. 21개월 전수 데이터로 재검증했습니다.
🔁 2026.9.20 업데이트 — 초판이 커버드콜 가격을 구하는 과정에서 분배금 조정가(adjusted price)를 원래 NAV로 잘못 표기했었습니다. 이 판에서는 ① 수익률 비교 기준을 토탈리턴(분배금 재투자)로 통일하고 ② 순수 NAV(원가격)는 참고로 병기하도록 전면 재계산했습니다. 계산 검증은 글 말미 방법론 노트에 있습니다.
결론 세 줄
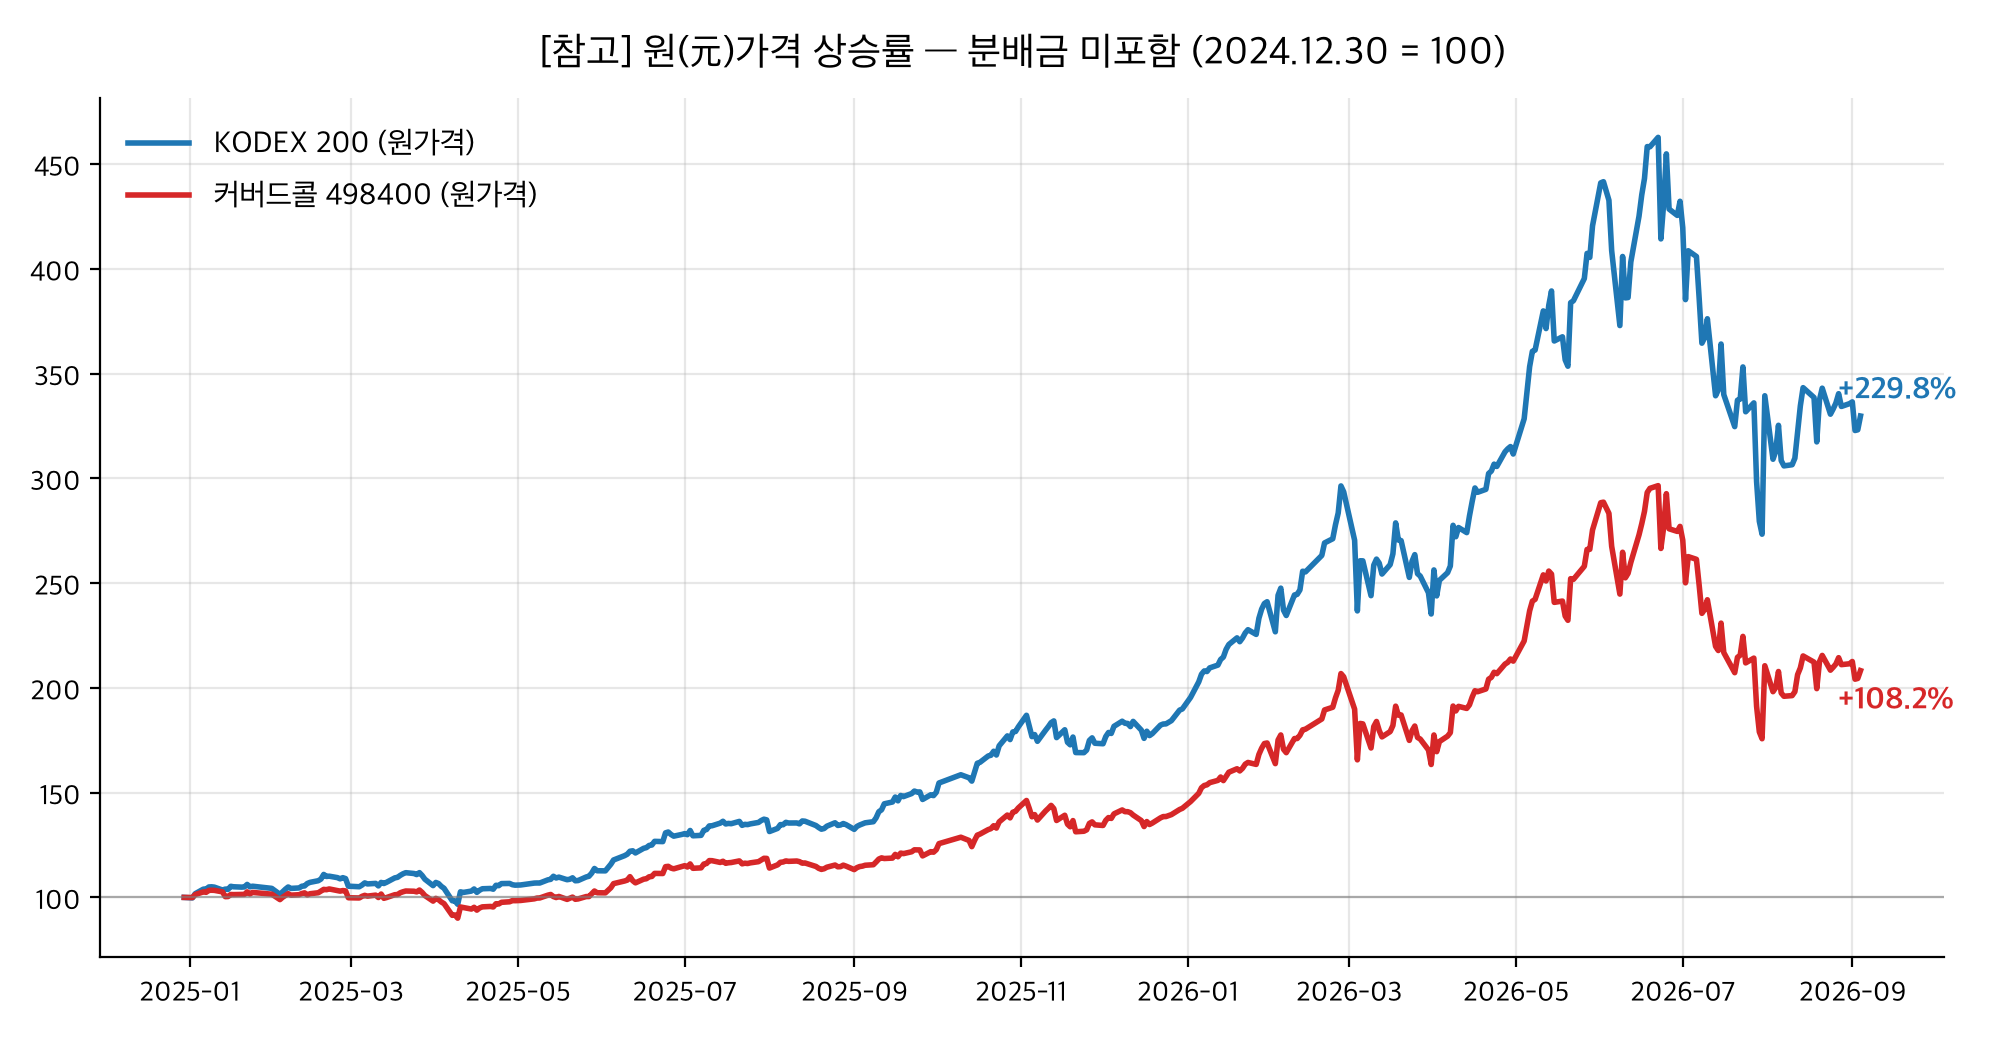
① 자본잠식은 없었습니다. NAV 9,640원 → 20,075원 (+108.2%) — 매월 분배를 건네고도 원금이 2.1배가 됐습니다.
② 2세대 설계는 실제로 작동했습니다. 상승 참여율 84~85%(1세대는 10%대).
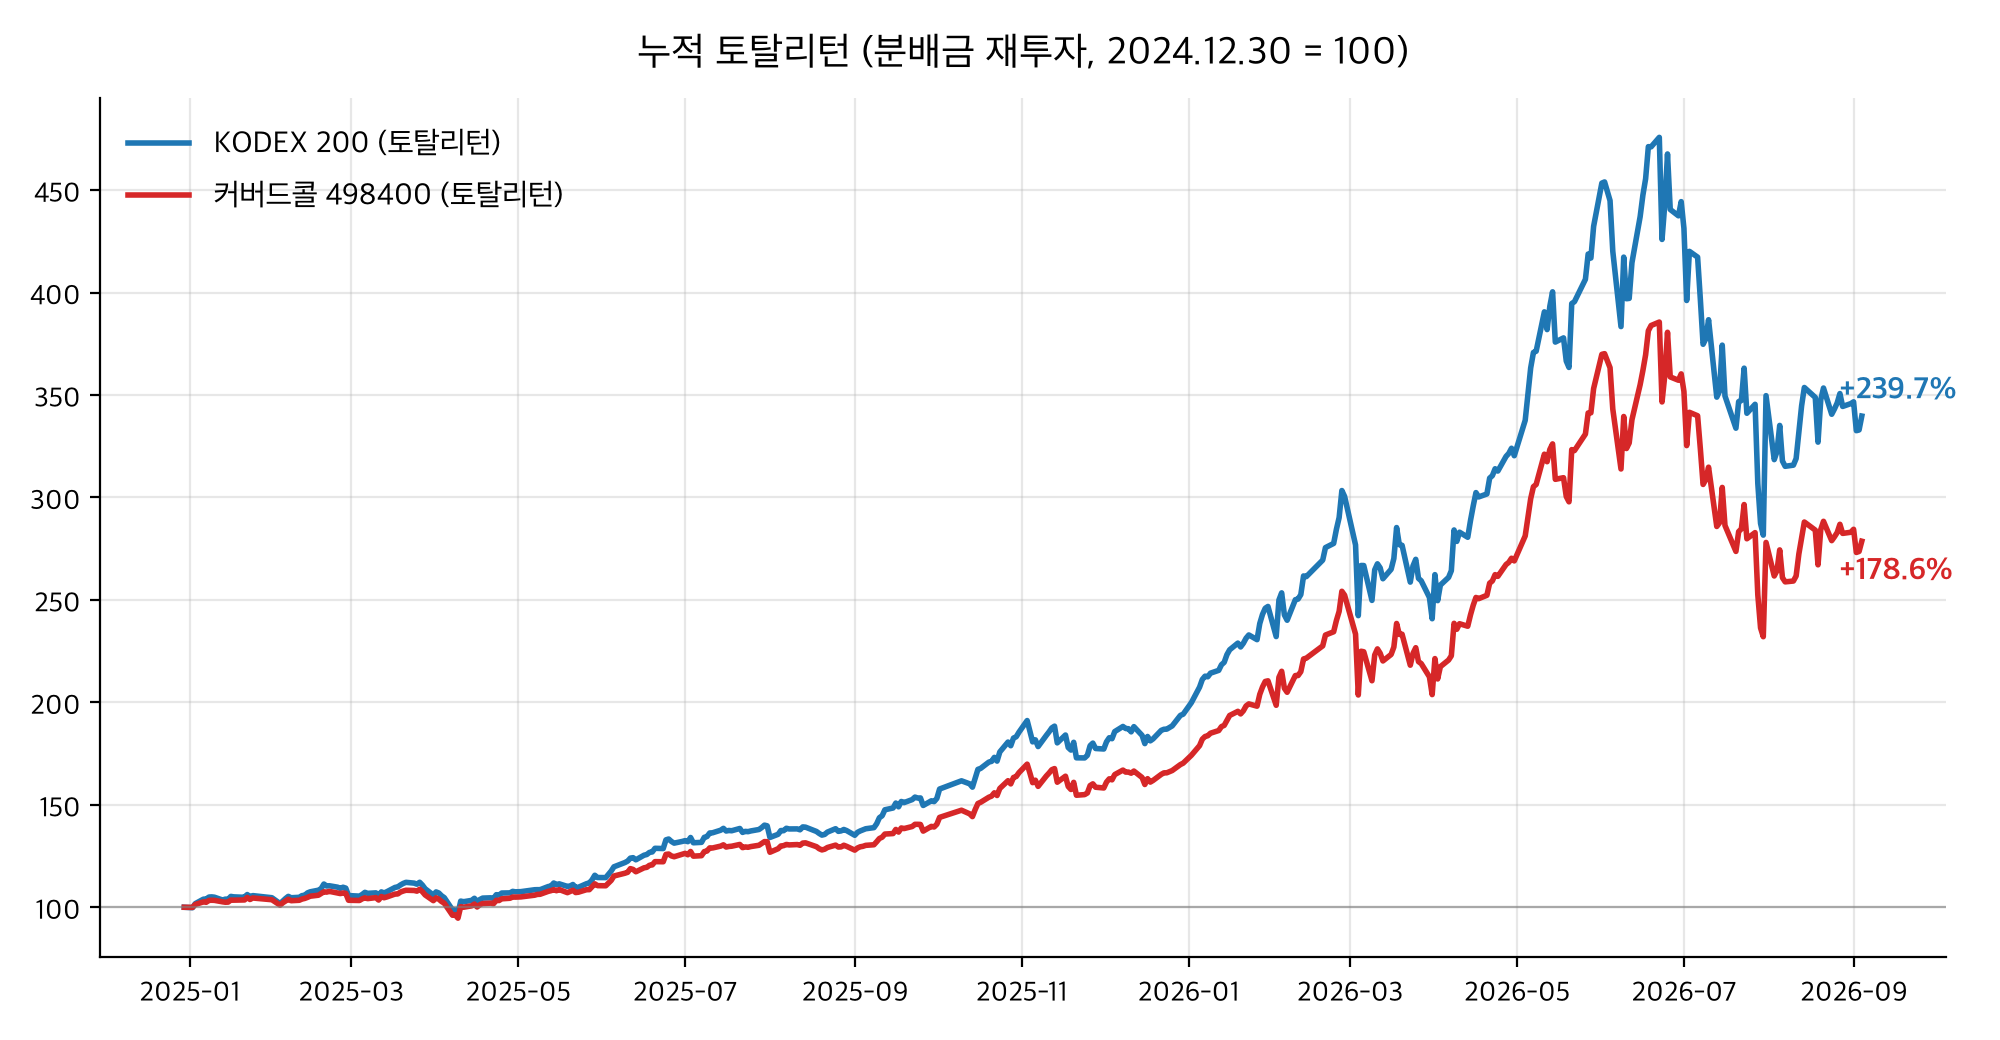
③ 수익률을 토탈리턴(분배금 재투자)로 공정하게 비교해도 KODEX 200 대비 +178.6% vs +239.7%, 61.1%p 열위. 다만 격차는 2026.06.22 피크(90.1%p) 이후 지금은 축소 국면입니다.
1. 왜 지금 이 상품인가 — 개인 2.8조가 몰린 ETF
네이버 종목토론방에는 지금도 두 주장이 나란히 올라옵니다. "커버드콜은 원금 깎아먹는다" vs "코스피200보다 훨씬 낫다". 양쪽 다 숫자를 안 보고 싸웁니다.
그런데 이 논쟁의 한복판에 있는 상품이 국내 커버드콜 ETF 1위가 됐습니다.
| 항목 | 확인된 사실 | 출처 |
|---|---|---|
| 순자산 5조 돌파 | 2026.5.7 / 5조 2,421억 원 | 인더스트리뉴스 |
| 4조 → 5조 소요 | 약 1개월 | 동일 |
| 현재 순자산 | 5조 7,342억 원 | FunETF |
| 개인 누적 순매수 | 2조 8,000억 원 (18개월) | 이데일리 |
| 2026년 개인순매수 | 전체 ETF 중 5위 | 동일 |
| 2025년 연 수익률 | +70.8% (국내 커버드콜 1위) | 더밸류뉴스 |
| 연초 이후 수익률(26.5) | +75.9% | 이데일리 |
⚠️ 용어 정정: 흔히 "시총 5조"라 하지만 ETF의 정확한 지표는 순자산총액(AUM)입니다.
분석 설계 — 대상: KODEX 200타겟위클리커버드콜(498400) / 비교: KODEX 200(069500) / 기간: 2024.12.30 ~ 2026.9.4 / 수익률 기준: 토탈리턴 — 분배금을 분배락 당일 종가 재투자한 세전 복리수익률 (월 1%대를 통째로 쏟아내는 상품끼리는 가격만으로 비교하면 안 되므로) / 순수 NAV(원가격)는 참고로 병기 / 총보수 연 0.39%
2. "2세대"가 정확히 고친 것
1세대 커버드콜(QYLD형)의 결함은 보유자산 100%에 콜옵션을 매도한 것입니다. 상승장이 오면 수익이 통째로 잘려나갔고, 이게 "커버드콜=원금 깎아먹는 상품"이라는 낙인의 뿌리입니다.
[1세대] 자산 100% ──► 콜옵션 100% 매도
        상승 참여:  ▓░░░░░░░░░  약 10%
        → 지수 +10%여도 나는 +1%

[2세대] 자산 100% ──► "타겟 프리미엄(연 15%)에 필요한 만큼만" 매도
        상승 참여:  ▓▓▓▓▓▓▓▓▒░  약 85%
        → 지수 +10%면 나는 +8.5%
위클리(주 단위) 만기가 핵심입니다. 만기가 짧을수록 연환산 프리미엄이 커지므로, 더 적은 비중만 팔아도 목표를 채웁니다. 남는 비중은 그대로 상승에 노출됩니다.
설계가 작동한 결정적 하루
2026년 5월 6일, 코스피200이 하루 +7.57% 급등했습니다.
| 구분 | 등락률 | 참여율 |
|---|---|---|
| 코스피200 | +7.57% | 100% |
| 이 ETF | +6.46% | 85.3% |
| (1세대였다면) | 약 +1% | 약 10% |
뒤에서 계산할 큰 상승월 평균 업사이드 캡처율 85%와 정확히 일치합니다. 마케팅이 아니라 재현되는 구조적 숫자입니다.
3. 검증 ① — "자본잠식"은 사실인가 → 거짓
자본잠식이란 분배금을 주느라 NAV 자체가 계속 깎이는 것입니다. 따라서 이 판정은 토탈리턴이 아니라 NAV 값 자체로 내려야 합니다 — 분배금으로 뭘 했는지(재투자했는지 썼는지)와 무관하게, 분배를 전부 지급한 뒤의 단가가 늘었는지 깎였는지가 답이기 때문입니다.
| 검증 항목 (NAV 값만으로 판정) | 결과 |
|---|---|
| 기준일 NAV (2024.12.30) | 9,640원 |
| 현재 NAV (2026.9.4) | 20,075원 |
| NAV 변화 | +108.2% (약 2.1배) |
| 같은 기간 분배 | 20회 전부 지급 (좌당 4,216원) |
| 판정 | ❌ 잠식 아님 |
매월 현금을 빼내 단가가 깎이는 순간이 20번 있었는데도 NAV는 9,640원 → 20,075원, 2.1배입니다. 옵션 프리미엄을 나눠주고도 남을 만큼 기초자산이 폭등했기 때문입니다. 참고로 분배금을 그때그때 재투자했다면 자산은 +178.6%가 됩니다 — 다만 이 숫자는 잠식 여부의 증거가 아니라, 아래 4장의 수익률 비교에 쓰는 기준입니다.
NAV 추이 — 잠식 판정의 직접 증거 (2024.12.30 = 100)
월말 전체 데이터 (NAV + 토탈리턴 참고)
| 월말 | 커버드콜 NAV(원) | 지수화 | KODEX 200 (원) | 지수화 | 커버드콜 토탈리턴 | KODEX 200 토탈리턴 |
|---|---|---|---|---|---|---|
| 2024.12 | 9,640 | 100.0 | 32,060 | 100.0 | 100.0 | 100.0 |
| 2025.01 | 9,790 | 101.6 | 33,445 | 104.3 | 103.7 | 104.7 |
| 2025.02 | 9,625 | 99.8 | 33,780 | 105.4 | 103.4 | 105.7 |
| 2025.03 | 9,470 | 98.2 | 33,865 | 105.6 | 103.2 | 106.0 |
| 2025.04 | 9,490 | 98.4 | 33,935 | 105.8 | 104.9 | 107.5 |
| 2025.05 | 9,855 | 102.2 | 36,140 | 112.7 | 110.6 | 114.5 |
| 2025.06 | 11,065 | 114.8 | 41,700 | 130.1 | 125.9 | 132.1 |
| 2025.07 | 11,435 | 118.6 | 43,925 | 137.0 | 132.0 | 139.7 |
| 2025.08 | 11,080 | 114.9 | 43,200 | 134.7 | 129.7 | 137.4 |
| 2025.09 | 11,720 | 121.6 | 47,635 | 148.6 | 139.2 | 151.5 |
| 2025.10 | 13,755 | 142.7 | 58,145 | 181.4 | 165.7 | 185.4 |
| 2025.11 | 12,980 | 134.6 | 55,650 | 173.6 | 158.6 | 177.5 |
| 2025.12 | 13,740 | 142.5 | 60,895 | 189.9 | 170.3 | 194.2 |
| 2026.01 | 16,745 | 173.7 | 77,305 | 241.1 | 210.5 | 246.8 |
| 2026.02 | 19,790 | 205.3 | 94,120 | 293.6 | 252.3 | 300.5 |
| 2026.03 | 15,755 | 163.4 | 75,430 | 235.3 | 203.8 | 240.8 |
| 2026.04 | 20,510 | 212.8 | 99,905 | 311.6 | 269.0 | 320.4 |
| 2026.05 | 26,545 | 275.4 | 134,815 | 420.5 | 353.1 | 432.3 |
| 2026.06 | 26,710 | 277.1 | 138,580 | 432.3 | 360.3 | 444.4 |
| 2026.07 | 20,300 | 210.6 | 108,820 | 339.4 | 278.0 | 349.7 |
| 2026.08 | 20,390 | 211.5 | 107,615 | 335.7 | 283.0 | 345.8 |
| 2026.09.04 | 20,075 | 208.2 | 105,720 | 329.8 | 278.6 | 339.7 |
💡 두 종류 숫자의 역할 분담: NAV(원가격)은 이 장의 질문 "원금이 깎이는가"의 판정 기준입니다. 반면 토탈리턴(오른쪽 두 열)은 매월 1% 안팎의 현금이 빠져나간 가격만 놓고 비교하면 월배당 상품이 구조적으로 불리하므로, 다음 장의 수익률 비교 기준으로 씁니다. 두 열을 같이 두면 "단가는 어떻게 움직이고(NAV), 주인은 얼마나 벌었는가(TR)"를 한 표에서 볼 수 있습니다.
4. 검증 ② — 진짜 문제: 토탈리턴 격차 61.1%p
자본잠식이 아니라고 해서 "좋은 상품"이 되는 건 아닙니다. 수익률 비교는 이제 공정한 기준 — 양쪽 모두 분배금을 재투자한 토탈리턴 — 으로 합니다.
| 구간 | KODEX 200 토탈리턴 | 커버드콜 토탈리턴 | 격차 |
|---|---|---|---|
| 1년차 (24.12~25.12) | +94.2% | +70.3% | ▼ 23.9%p |
| 최근 1년 (25.09~26.09) | +146.6% | +114.8% | ▼ 31.8%p |
| 2년차 (25.12~26.09, 8개월) | +74.9% | +63.6% | ▼ 11.3%p |
| 전체 21개월 누적 | +239.7% | +178.6% | ▼ 61.1%p |
| (참고: 원가격끼리 비교하면) | +229.8% | +108.2% | ▼ 121.5%p |
마지막 줄이 초판의 함정이었던 지점입니다. 분배금을 빼고 가격만 비교하면 격차가 121.5%p로 훨씬 크게 부풀립니다. 공정한 기준인 토탈리턴에서는 61.1%p — 그래도 여전히 큰 차이지만, 성격이 다릅니다. 매번 상승분의 일부를 프리미엄 값으로 반납한 것이 복리로 누적된 결과입니다.
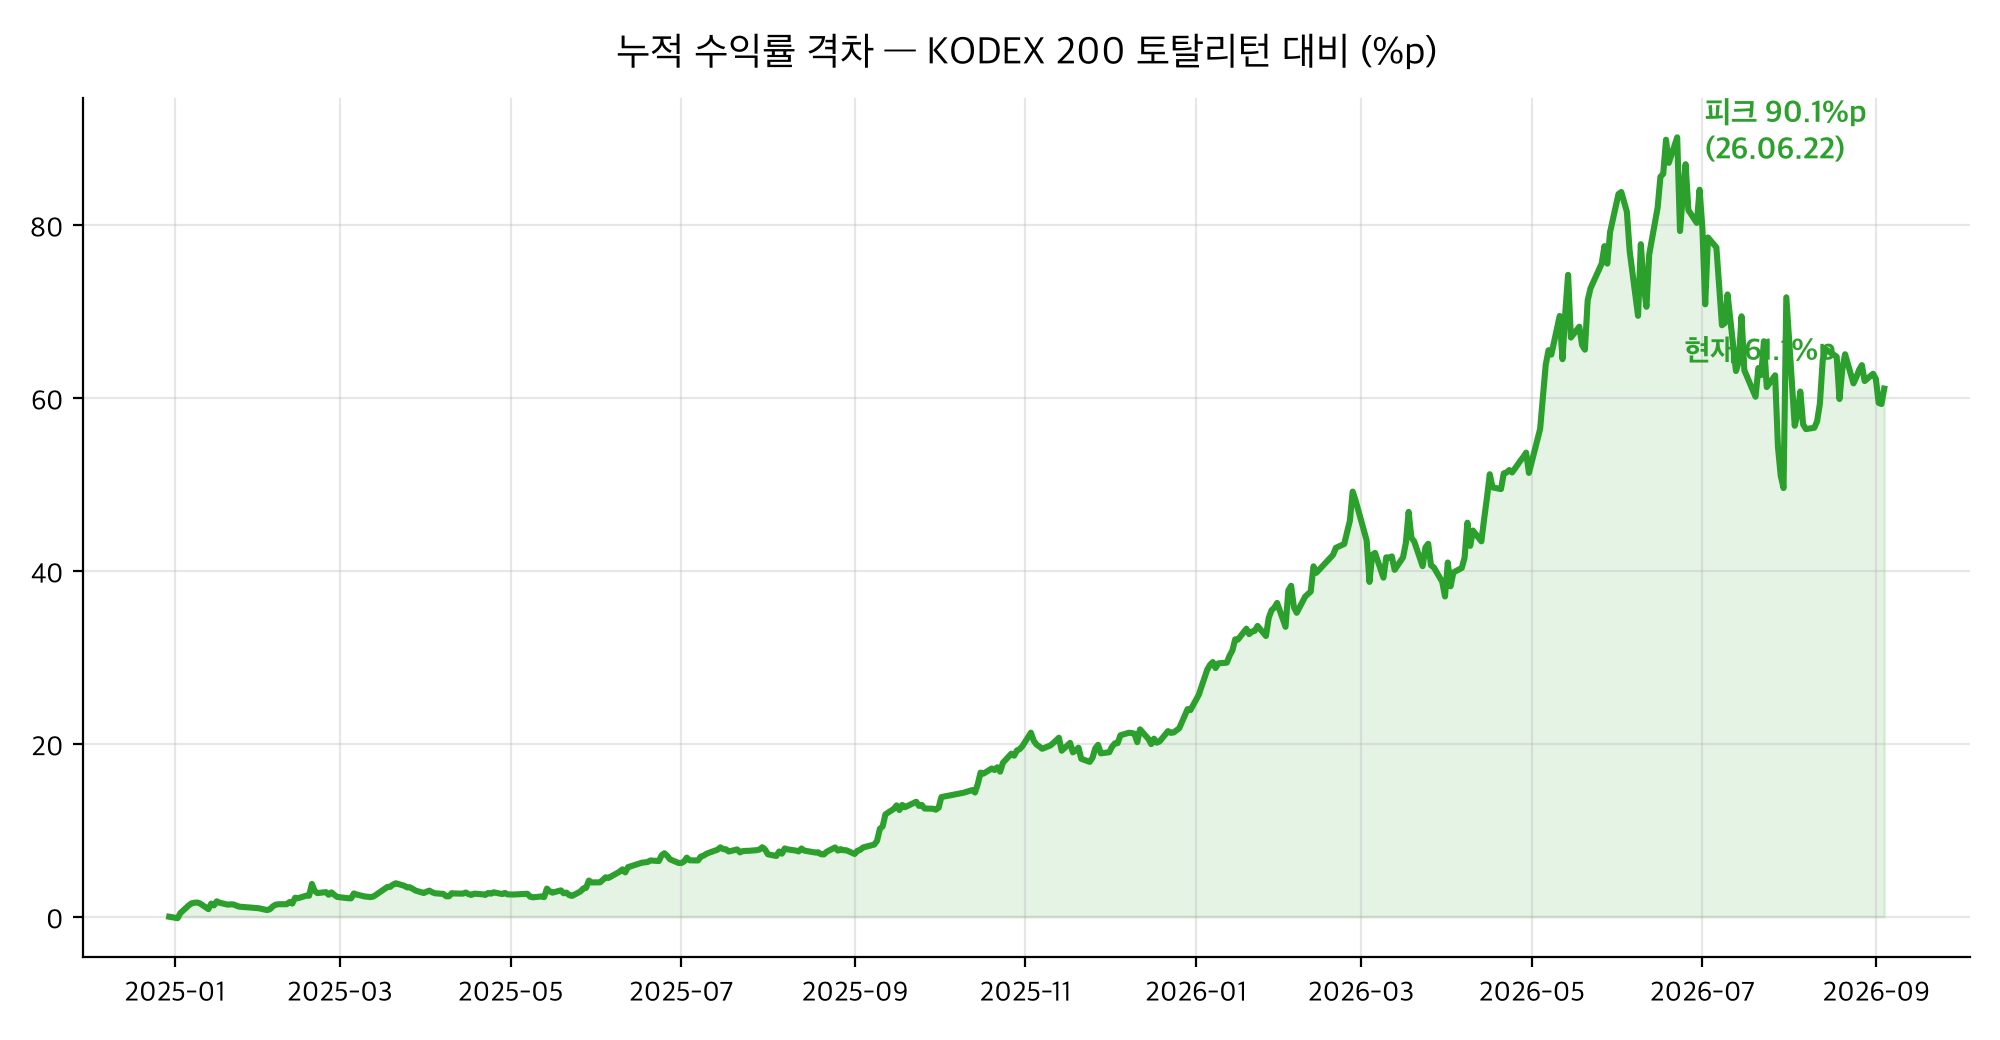
2025년까지 20%p대였던 격차가 2026년 상반기 폭등장에서 90%p까지 급팽창했다가, 7월 급락 이후엔 61.1%p로 축소됐습니다. 급등장에서는 벌어지고, 조정장에서는 좁혀지는 구조입니다.
누적 격차 = Π(1 + r) − Π(1 + 약 0.85·r)지수가 많이 오를수록, 기간이 길수록 이 값은 기하급수적으로 벌어집니다.
업/다운 캡처율 — 비대칭의 실체
캡처율 = (커버드콜 월 토탈리턴 ÷ KODEX 200 월 토탈리턴) × 100| 국면 | 캡처율 | 의미 |
|---|---|---|
| 큰 상승월 11회 (K200 +3% 이상) | 평균 85% (71~97%) | 상승분의 일부를 프리미엄 값으로 반납 |
| 하락월 3회 (합산 기준) | 102% | 완전 방어는 안 됨 — 프리미엄이 일부만 상각 |
가장 뼈아픈 기록은 2026년 7월입니다. KODEX 200이 -21.3%일 때 커버드콜은 -22.8%, 캡처율 107%로 더 빠졌습니다. "옵션 프리미엄이 하락을 막아준다"는 기대는 이 달만큼은 데이터로 성립하지 않았습니다. (다만 하락이 깊어질수록 반등분의 캡처율이 올라오는 구조라, 하락 구간 누적으로는 프리미엄이 손실의 일부를 메워줍니다 — 위 표의 102%가 그 증거입니다.)
반대로 이긴 순간도 있습니다
| 월 | KODEX 200 | 커버드콜 | 승자 |
|---|---|---|---|
| 2026.08 | -1.1% | +1.8% | 커버드콜 |
지수가 옆으로 기며 살짝 빠질 때 홀로 플러스. 교과서 그대로입니다.
승리 조건 = 횡보장·완만한 상승장 / 패배 조건 = 급등장(못 따라감) + 급락장(즉시 방어 안 됨)
지난 21개월은 코스피200이 3배가 된 초강세장, 이 상품에게 가장 불리한 판이었습니다.
5. 그럼 왜 2.8조가 몰렸나 — 분배금, 그 실태
위 격차는 분배금을 모두 재투자한 뒤에도 남는 실력 차이입니다. 그런데 이 상품의 존재 이유는 재투자가 아니라 매월 현금을 인출하는 것이므로, 분배 이력 자체를 봐야 합니다. 초판에는 최근 분배금만 확인했지만, 이번에 21개월 전수를 확보했습니다.
| 지급기준일 | 좌당 분배금 | 분배율 (전일 종가 대비) |
|---|---|---|
| 2025.01.14 | 202원 | 2.04% |
| 2025.02.13 | 142원 | 1.44% |
| 2025.03.13 | 140원 | 1.43% |
| 2025.04.14 | 132원 | 1.44% |
| 2025.05.14 | 139원 | 1.42% |
| 2025.06.12 | 150원 | 1.42% |
| 2025.07.14 | 161원 | 1.42% |
| 2025.08.13 | 163원 | 1.44% |
| 2025.09.12 | 161원 | 1.40% |
| 2025.10.14 | 172원 | 1.40% |
| 2025.11.13 | 196원 | 1.41% |
| 2025.12.12 | 196원 | 1.45% |
| 2026.01.14 | 213원 | 1.40% |
| 2026.02.12 | 244원 | 1.43% |
| 2026.03.12 | 252원 | 1.42% |
| 2026.04.14 | 262원 | 1.43% |
| 2026.05.14 | 348원 | 1.41% |
| 2026.06.12 | 350원 | 1.43% |
| 2026.07.14 | 323원 | 1.52% |
| 2026.08.13 | 270원 | 1.36% |
초기(2025.1~2월, 계엄 직후 변동성 급등기)엔 2%대로 시작해 2025년 중반 1.4~1.6%, 이후 1.1~1.6% 밴드를 오갑니다. "1.44% 고정"이 아니라 시장 변동성에 따라 움직이는 목표치입니다. 21개월 누적 좌당 4,216원 — 이것이 토탈리턴과 원가격의 차이(+70.4%p)를 만든 금액입니다.
교차검증: FunETF에 공시된 이 상품의 최근 1년 수익률 +114.86%는 이 글의 계산(+114.8%)과 사실상 동일합니다. (KODEX 200 쪽도 분배를 받습니다 — 연 1~2% 수준, 7회 1,564원, 재투자 시 +10.0%p 기여. 위 표는 이미 양쪽 모두 토탈리턴입니다.)
세금 — 의외로 결정적
| 재원 | 과세 |
|---|---|
| 옵션 프리미엄 (연 15%) | 비과세 + 금융소득종합과세 미포함 |
| 코스피200 배당 (연 2%) | 배당소득세 15.4% |
분배 원천의 대부분(옵션 프리미엄)이 세금에서 자유롭습니다. 금융소득종합과세 대상자(연 2,000만 원 초과)에게 이 차이는 큽니다.
6. NAV가 진짜로 깎이는 조건
ΔNAV = (기초자산 수익 + 옵션 프리미엄) − 분배금 − 보수| 시나리오 | 기초자산 | NAV | 결과 |
|---|---|---|---|
| 강세장 (지난 21개월) | +230% | ↑ | 분배받고 NAV도 2.1배 |
| 횡보장 | 0% | ≈ 유지 | 프리미엄으로 분배 충당 ✅ |
| 완만한 약세 (-5%/년) | -5% | ↓ | 분배 일부가 원금에서 |
| 다년 급락장 | -20%↓ | ↓↓ | 여기가 진짜 잠식 구간 ⚠️ |
"자본잠식"은 상품의 결함이 아니라 시장 국면의 함수입니다. 지금까지 잠식이 안 보였던 건 잠식이 일어나기 어려운 국면이었기 때문입니다.
7. 최종 판정
① "자본잠식이다" → 거짓 — NAV 9,640원 → 20,075원 (+108.2%), 21개월간 매월 분배
② "2세대라 상승장도 따라간다" → 사실 — 실측 상승 참여율 84~85% (1세대는 10%대)
③ "그래서 일반 ETF보다 낫다" → 거짓 — 토탈리턴 기준 21개월 누적 61.1%p 열위. 다만 격차는 6월 피크 이후 축소 중
이 상품의 정확한 정체: 불량품도, 만능도 아닙니다.
연 15~17%의 (대부분 비과세) 현금흐름을 사는 대신, 강세장 수익의 일부를 반납하는 계약입니다.
| 당신이 이렇게 본다면 | 판정 |
|---|---|
| 코스피 계속 폭등 | ❌ 불리합니다. 21개월 토탈리턴 61%p 뒤졌습니다 |
| 횡보·완만 + 월현금 필요 | ✅ 최적의 도구 (2026.8이 증거) |
| 하락 방어 기대 | ❌ 오해. 급락월 캡처율 107%, 프리미엄은 하락을 막아주지 못합니다 |
| 금융소득종합과세 대상자 | ✅ 비과세 프리미엄 비중이 큽니다 |
시장을 예측할 수 없다면, 질문 자체가 바뀐다
여기까지 읽으면 결국 "시장이 어떻게 움직이느냐"에 좌우된다는 결론에 닿습니다. 지난 21개월은 급등과 급락을 반복한 시장이었습니다 — 코스피200 토탈리턴 기준 3배가 되는 초강세장이지만, 그 사이 3월 -19.9%·7월 -21.3%의 급락을 두 번 끼고 있었죠. 이 상품에게 가장 불리한 판이었고, 그래서 61.1%p라는 격차가 나왔습니다. 시장을 미리 알 수 있었다면 이 선택은 쉬웠을 겁니다. 그런데 미리 알 수 없으니, 질문은 "어느 쪽이 이기나"에서 "나는 어떤 불확실성을 안고 싶은가"로 바뀝니다. 선택지는 사실 세 갈래로 압축됩니다.
| 나의 상황·성향 | 어울리는 도구 | 근거 |
|---|---|---|
| 오를지 모르지만, 오면 크게 벌고 싶다 | 그냥 지수 (KODEX 200) | 21개월 토탈리턴 +239.7% vs +178.6%. 급등장에서 압도적 |
| 방향은 모르겠으나, 매달 나오는 현금만은 확실하길 원한다 | 커버드콜 | 프리미엄 목표치(연 15~17%)는 예측 불가능한 시장에서 몇 안 되는 예측 가능한 수치. 포기하는 것=상승의 변동성, 받는 것=소득의 안정성 |
| 하락 대비용으로 커버드콜 | ❌ 데이터가 부정 | 2026.7 급락에서 -22.8% vs -21.3% (캡처율 107%). 방어 상품이 아니라 소득 상품 |
그리고 역설 하나가 남습니다. 시장이 예측 가능했다면 이 상품은 애초에 존재하지 않았을 겁니다. 월 1%대 프리미엄은 미래를 모르는 투자자들이 그 불확실성을 사려고 지불하는 값에서 나오니까요. 즉 '예측할 수 없다'는 것은 이 상품의 결함이 아니라 원료인 셈입니다.
마지막으로, 수익률 비교표에는 잡히지 않는 값이 하나 있습니다. 매달 현금이 들어오는 구조가 주는 심리적 안정 — 특히 은퇴를 앞두었거나 월현금 수입이 필요한 시기에는요. 61.1%p는 그 확실성의 가격표라고 읽으면, 이 상품이 왜 5조의 돈을 모았는지도 자연스럽게 이해됩니다.
질문은 "커버드콜이 나쁜가"가 아니라 "나는 코스피를 어떻게 보는가"입니다. 가장 불리한 판에서도 5조를 모았다는 건, 시장이 이 트레이드오프를 알고도 선택했다는 뜻입니다.
출처
- 인더스트리뉴스 — 순자산 5조 돌파
- 이데일리 마켓인
- 더밸류뉴스 — 2025년 +70.8%
- FunETF — 498400 상세정보
- 삼성자산운용 간이투자설명서 (2025.8.29) · (2026.2.27)
- 삼성자산운용 KODEX 상품 페이지
방법론 노트 — 일별 종가·분배금: 야후파이낸스(KRX 일별 시세). 토탈리턴은 분배락 당일 종가 기준 재투자 가정의 세전 복리수익률. 검증: 이 계산으로 구한 498400 상장일 기준 수익률은 +26.02%(25.8.29) / +145.05%(26.2.27)로, 삼성자산운용 간이투자설명서 공시값(+26.10% / +144.30%)과 1%p 이내로 일치합니다. NAV는 장 마감 후 공시 기준과 소수 자리 차이가 있을 수 있습니다.
본 글은 공개 시세·공시 데이터 기반 분석이며 특정 종목의 매매를 권유하지 않습니다. 수익률 비교는 양측 모두 분배금 재투자 토탈리턴 기준(세전, 기준일 2024.12.30)이며, 원가격 수치는 참고입니다.